就労継続支援A型の給料に税金はかかる?扶養内の考え方と確認先
 homare-bot
就労継続支援A型の事業所で働き始めると、給料に税金がかかるのか、家族の扶養に入ったままでいられるのかが気になることがあります。
藤沢市のA型事業所「ほまれの家 長後店」が、所得税・住民税の仕組みと、税法上・社会保険上の扶養の違いを、国税庁や日本年金機構などの公的な資料で整理しました。
基準になる金額は改正で変わるため、金額ではなく仕組みと確認先を中心に、最新の基準を調べる方法までご案内します。
A型事業所の給料に税金はかかる?
A型事業所(A型作業所と呼ぶ方もいます)では、雇用契約に基づいて給料が支払われるのが基本で、税金の計算では「給与所得」として扱われます。
税金がかかるかどうかは、1年間の収入と各種の控除、お住まいの市区町村の基準で決まるため、A型だから一律に非課税、とは言えません。
給料は給与所得として扱われます
給与所得とは、使用人や役員などが受け取る給料、賃金、賞与などから生じる所得です。
金額は、収入金額(源泉徴収される前の金額)から給与所得控除額を差し引いて計算します。
ここでいう「所得」は、収入から必要経費を差し引いたもので、給与所得では必要経費の代わりに給与所得控除額を差し引きます。
厚生労働省は、就労継続支援A型(雇用型)を「雇用契約等に基づき就労する」サービスと説明しています。
契約の決まりについては、雇用契約で働くときに適用される法律をご覧ください。
給料の下限である最低賃金は、最低賃金を下回っていないかの確認方法で解説しています。
出典: 国税庁「タックスアンサー No.1400 給与所得」/「No.2011 課税される所得と非課税所得」/厚生労働省「障害福祉サービスについて」(2026年10月時点)
所得税と住民税は別の税金です
所得税は国に納める税金で、その年の所得をもとに計算します。
毎月の給料からは、給料を支払う側が税金を天引きして納める「源泉徴収」で引かれます。
住民税は住んでいる地域に納める税金で、前年の所得をもとに計算します。
その年の1月1日に住所がある市区町村が課税し、会社員は原則として、勤務先が給料から天引きして納付する「特別徴収」の方法がとられます。
前年の所得で計算するため、働き始めた翌年から税額に反映されることがあります。
藤沢市の案内では、その年の1月1日に市内に住んでいる方に、納税の義務があります。
所得税の確認先は税務署、住民税の確認先はお住まいの市区町村の窓口です。
| 項目 | 所得税 | 住民税 |
|---|---|---|
| 課税する先 | 国 | 住んでいる地域 |
| もとにする所得 | その年の所得 | 前年の所得 |
| 確認先 | 税務署 | 市区町村の窓口 |
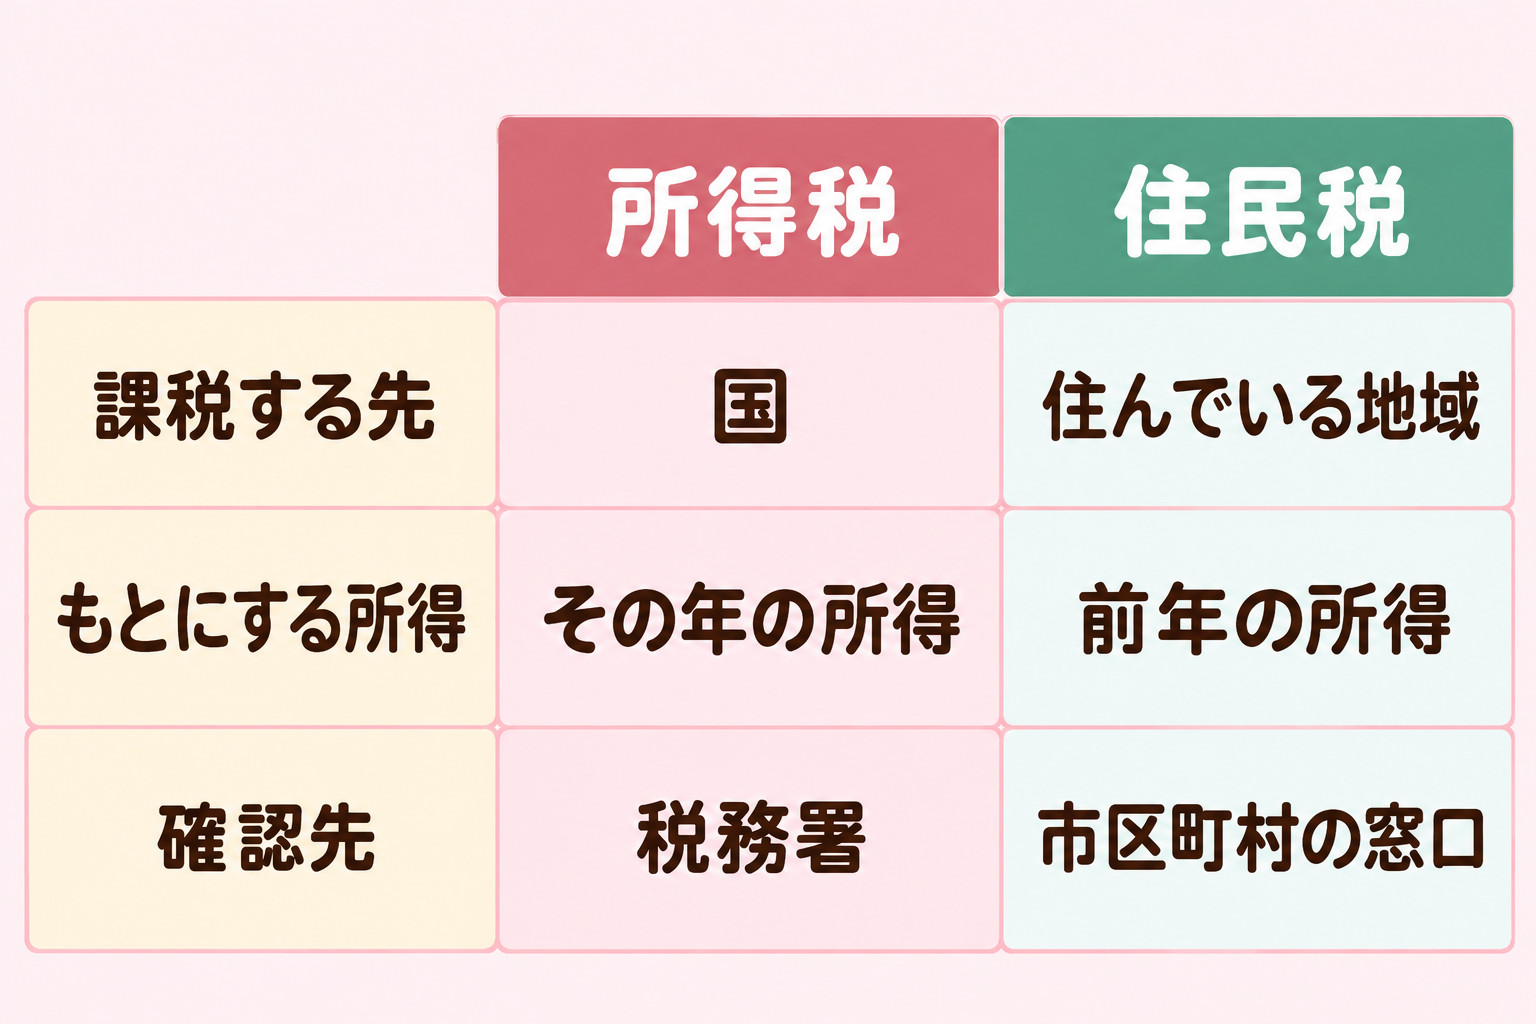
出典: 国税庁「タックスアンサー No.1400 給与所得」/総務省「個人住民税」/藤沢市「個人市県民税納税義務者について」(2026年10月時点)
課税されるかどうかの決まり方
所得税は、給与所得から基礎控除、扶養控除、障害者控除などの所得控除(所得から差し引くことができる金額)を引き、残った金額に税率を当てはめて、税額を求めます。
住民税も所得控除を引いて計算します。
ただし、所得の低い方の負担を考慮して、一定の事由に該当する方は課税の対象から外れます。
障害のある方の場合は、あとの節でご案内します。
なお、国税庁のページでは、基礎控除などの金額が年分ごとに分けて載り、2026年12月1日に施行される改正も含まれています。
そのため、この記事では金額を書かず、最新の基準を確認できるページをご案内します。
出典: 国税庁「タックスアンサー No.2662 年末調整のしかた」/「No.1199 基礎控除」/総務省「個人住民税」(2026年10月時点)
税法上の扶養と社会保険上の扶養は何が違う?
同じ「扶養」でも、税法上の扶養(扶養控除など)と社会保険上の扶養(健康保険の被扶養者)は別の制度で、基準も確認先も異なります。
そのため、一方の扶養の範囲内でも、もう一方では外れることがあります。
「扶養内」「扶養から外れる」と聞いたときは、どちらの扶養の話かを分けて確認します。
税法上の扶養(扶養控除など)
税法上の扶養では、納税者(扶養する家族)に、所得税法上の「控除対象扶養親族」(扶養控除の対象になる親族)がいる場合に、所得控除の一つである扶養控除を受けられます。
控除を受けるのは扶養する側で、本人の給料にかかる所得税は、本人自身の所得で計算されます。
扶養親族の要件は、次の4つです。
- 配偶者以外の親族(6親等内の血族・3親等内の姻族など)であること
- 納税者と生計を一にしていること
- 年間の合計所得金額が一定額以下であること(給与のみの場合は給与収入で見ることもあります)
- 青色申告者の事業専従者として給与を受けていない、または白色申告者の事業専従者でないこと
「合計所得金額」とは、収入から必要経費(給与の場合は給与所得控除額)を差し引いた「所得」を合計した金額で、基準になる一定額は年分ごとに異なります。
配偶者の場合は配偶者控除があり、配偶者の所得が基準を超えて受けられないときでも、所得に応じて配偶者特別控除を受けられる場合があります。
出典: 国税庁「タックスアンサー No.1180 扶養控除」/「No.1191 配偶者控除」/「No.1195 配偶者特別控除」(2026年10月時点)
社会保険上の扶養(健康保険の被扶養者)
社会保険上の扶養とは、家族が加入する健康保険の「被扶養者」(加入者に主として生計を維持されている家族)として認定される仕組みです。
日本年金機構によると、日本国内に住所があり、主として生計を維持されていること、そして収入要件と同一世帯の条件を満たすことが必要です。
収入要件の「年間収入」は、過去の収入ではなく、認定された日以降の年間の見込み額です。
給料のほか、公的年金や雇用保険の給付なども収入に含まれ、一定の障害のある方には、一般とは別の基準が設けられています。
給与収入のみの場合は、2026年4月1日以降の認定で、労働条件通知書など労働契約の内容がわかる書類から、年間収入を判定できる取り扱いがあります。
ただし、契約期間が1年未満の場合や、シフト制などで労働時間が不明確な場合、手当の金額が不明確な場合は、この方法を使えません。
障害年金など給与以外の収入がある場合も同様です。
窓口は、加入している健康保険(協会けんぽ・健康保険組合など)で異なるため、まずは家族の勤務先の担当窓口に確認します。
なお、ご本人が勤務先の健康保険の被保険者になった場合は、被扶養者でなくなります。
加入の条件は、勤務先の案内でご確認ください。
出典: 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」/日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(2026年10月時点)
扶養から外れるとどうなりますか?
税法上の扶養から外れると、扶養する家族が扶養控除などを受けられなくなり、家族の税額が変わります。
社会保険上の扶養から外れると、健康保険や年金に自分で加入する手続きが必要になる場合があります。
どの扶養の範囲に合わせて働くかは、収入の見込みや家族の状況、加入先によって変わり、この記事は優劣を示しません。
同居する家族との生活費については、家族と同居して働くときの生活費の考え方もご覧ください。
年末調整と確定申告で必要な手続き
年末調整は勤務先が行う手続き
1年間に給料から源泉徴収された所得税の合計額は、1年間に納めるべき税額と一致するとは限りません。
その差を精算するのが年末調整で、勤務先が行います。
流れは次のとおりです。
毎月の給料から天引き(源泉徴収)
↓
年末調整(勤務先が精算)
↓
確定申告(必要な場合だけ)
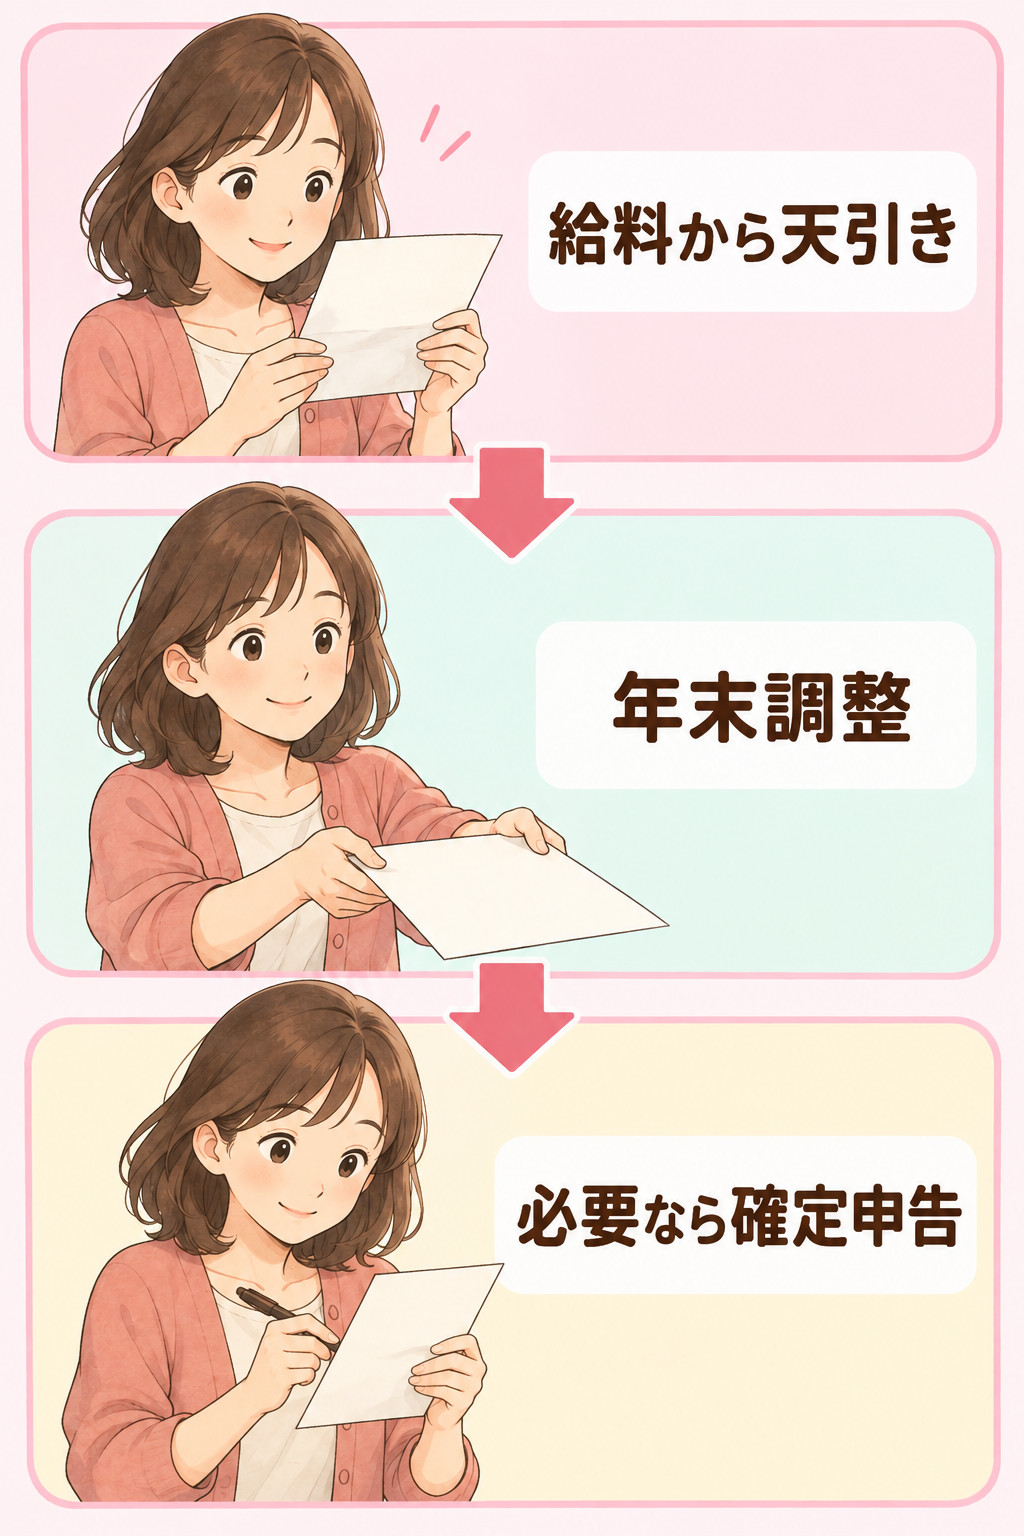
年末調整の対象は、原則として、扶養家族の有無などを勤務先に届ける「扶養控除等申告書」を提出している人です。
この申告書は、扶養親族がいない人も提出が必要で、提出しないと、源泉徴収の税額が「乙欄」で計算されます。
乙欄とは、税額表のうち、この申告書の提出がない人に使う、高い税率の区分です。
基礎控除や配偶者控除、保険料控除などを受けるときは、それぞれの申告書も勤務先に提出します。
種類や提出の時期、方法は、勤務先の案内に従ってください。
出典: 国税庁「タックスアンサー No.2662 年末調整のしかた」/「No.2665 年末調整の対象となる人」/国税庁「給与所得者(従業員)の方へ(令和8年分)」(2026年10月時点)
確定申告が必要になる主な場合
給料を1か所から受けていて、その全部が源泉徴収されている人は、多くの場合、年末調整で納税が完了し、確定申告は不要です。
確定申告が必要になる主な場合と、税金の還付を受けたい場合は、次のとおりです。
- 給料を2か所以上から受けていて、一定の条件に当てはまる場合(あとの「よくある質問」で取り上げます)
- 給与や退職の所得以外の所得が、一定額を超える場合
- 医療費控除などを受けて、税金の還付を受けたい場合
出典: 国税庁「タックスアンサー No.1900 給与所得者で確定申告が必要な人」/「No.1400 給与所得」(2026年10月時点)
住民税の申告が必要になる場合
藤沢市にお住まいの方の場合、給与収入のみで、勤務先から給与支払報告書(勤務先が給料の内容を市区町村に報告する書類)が市に提出されていれば、市民税・県民税の申告は不要です。
ただし、源泉徴収票に記載されていない控除(医療費控除、扶養控除など)を受けるときは、申告が必要です。
他の市区町村にお住まいの方は、お住まいの市区町村の案内でご確認ください。
出典: 藤沢市「市民税・県民税の申告について」(2026年10月時点)
障害者控除と住民税の非課税の考え方
障害者控除の対象になる人
障害者控除は、納税者自身、同一生計配偶者(納税者と生計を一にする配偶者で、所得が一定以下の人)、または扶養親族が、所得税法上の障害者に当てはまる場合に受けられる所得控除です。
対象の主なものは、次のとおりです。
- 精神障害者保健福祉手帳の交付を受けている人
- 身体障害者手帳に障害のある人として記載されている人
- 児童相談所などの判定により、知的障害者と判定された人
- 障害のある高齢の方で、市町村長などの認定を受けている人
障害の程度により、「障害者」と「特別障害者」の区分があり、区分ごとに控除額が定められています。
額は所得税と住民税で異なります。
最新の額は、所得税は国税庁のページ、住民税はお住まいの市区町村の案内でご確認ください。
ご本人が扶養される側の場合は、扶養する家族が控除を受けることがあります。
手帳をお持ちでない場合に対象になるかどうかは、判定や認定の有無で決まるため、税務署や市区町村の窓口でご確認ください。
出典: 国税庁「タックスアンサー No.1160 障害者控除」/総務省「個人住民税」(2026年10月時点)
控除を受ける手続きと住民税の非課税
所得税は、年末調整で勤務先が「扶養控除等申告書」の情報から、扶養控除や障害者控除などの額を確認します。
住民税は、藤沢市の案内では、申告で障害者控除を受けるときに、障害の種別や等級のわかる手帳、または障害者控除対象者認定書が必要とされています。
また、藤沢市の案内では、障害者に該当する方で、前年中の合計所得金額が基準以下の場合は、市民税・県民税が課税されません。
基準額は、お住まいの市区町村の案内でご確認ください。
非課税の方には、住民税の税額を知らせる納税通知書は送付されません。
出典: 国税庁「給与所得者(従業員)の方へ(令和8年分)」/藤沢市「市民税・県民税の申告について」/藤沢市「個人市県民税納税義務者について」(2026年10月時点)
税と扶養の確認先と聞くこと
項目ごとの確認先
確認先を、項目ごとに表にまとめました。
| 項目 | 仕組み | 確認先 |
|---|---|---|
| 給料にかかる所得税 | 毎月の給料から源泉徴収され、年末調整で精算されます | 勤務先、税務署 |
| 住民税 | 前年の所得をもとに、住んでいる市区町村が課税します | お住まいの市区町村 |
| 税法上の扶養(扶養控除など) | 扶養する家族が、年末調整や確定申告で申告します | 家族の勤務先、税務署 |
| 社会保険上の扶養(健康保険の被扶養者) | 加入している健康保険が、年間収入の見込みなどで認定します | 家族の勤務先、加入している健康保険 |
| 障害者控除 | 手帳の交付などの要件があり、年末調整や確定申告で控除を受けます | 勤務先、税務署、市区町村 |
| 障害福祉サービスの利用料の区分 | 税や社会保険の扶養とは別の仕組みで、世帯の範囲も異なります | お住まいの市区町村の障害福祉の窓口 |
生活保護を受けている場合は、収入に応じて保護費が変わる別の仕組みがあります。
詳しくは、生活保護と併用したときの収入への影響をご覧ください。
出典: 各項目の出典は、上の各節に記載しています。
利用料の区分は、厚生労働省「障害者の利用者負担」(2026年10月時点)
年収の壁と呼ばれる基準額の見方
「年収の壁」と呼ばれる基準額は、税法上の扶養、社会保険上の扶養、住民税の非課税などの制度ごとに別々に定められ、改正で見直されることがあります。
確認するときは、次の3点を見ると整理しやすくなります。
- どの制度の基準か
- 何年分、いつ時点の基準か(年分や認定の時点で変わります)
- 給与収入の額面か、所得か、年間収入の見込みか(制度によって見る対象が違います)
最新の基準は、各節の出典のページや、お住まいの市区町村の案内で確認できます。
相談前に聞くこと
- 勤務先に: 年末調整の書類の提出の時期と方法
- 家族の勤務先に: 扶養の認定基準と必要な書類
- 税務署・市区町村に: 控除と非課税の基準
この記事は、どちらの扶養を優先すべきかという判断はしていません。
確認先の回答をもとに、ご家族と相談して決めてください。
ほまれの家 長後店の給料と勤務条件
給料と勤務時間
ほまれの家 長後店は、雇用契約を結んで働くA型事業所で、給料と勤務時間は次のとおりです。
- 給料: 神奈川県の最低賃金以上
- 月収の目安: 最高で約12.1万円(1日4.5時間×平日約21日勤務の場合・2026年10月時点)
- 勤務時間: 10:00〜15:30
- スタート時の勤務時間・日数: 体調やご状況に合わせて調整できます
ただし、最終的には週5日の安定した通所を目指せる方を対象としています。
なお、勤務時間は事業所ごとに異なります。
実際の月収は、勤務日数と勤務時間で変わります。
税や扶養への影響は、年間の収入の見込みなどで判断されるため、確認先で確認してください。
賃金や勤務時間、休日は、労働条件通知書などの書面で明示されます。
確認先に問い合わせるときは、労働条件通知書を手元に用意しておくと安心です。
出典: 厚生労働省「確かめよう労働条件」労働条件の明示(2026年10月時点)
手帳と障害者控除は別の要件
当事業所では、障害者手帳をお持ちでない場合も、主治医の診断書があれば利用のご相談を受け付けています。
一方、障害者控除には国税庁が定める要件(手帳の交付など)があり、利用の条件とは別に確認が必要です。
よくある質問
Q. 年の途中で働き始めたり辞めたりすると、年末調整はどうなりますか?
A. 年の途中で就職して年末まで勤務している場合は、12月に行う年末調整の対象です。
年の途中で退職した場合は、退職の事情などによって、年末調整の対象になるかどうかが分かれます。
精算の方法は、勤務先の案内や税務署でご確認ください。
出典: 国税庁「タックスアンサー No.2665 年末調整の対象となる人」(2026年10月時点)
Q. 障害年金をもらっていると、税金や扶養の扱いは変わりますか?
A. 障害年金は、所得税の課税対象ではありません(非課税)。
ただし、健康保険の被扶養者の収入には公的年金が含まれ、非課税の障害年金も、受取金額のわかる通知書などのコピーが必要になります。
A型事業所で給料を受け取る場合、労働契約の内容による判定は、障害年金などの収入があると使えません。
住民税の扱いはお住まいの市区町村で、障害年金の支給停止(所得制限)は別の仕組みとして日本年金機構・年金事務所でご確認ください。
出典: 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」/日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」/「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(2026年10月時点)
Q. 家族の扶養に入っていると、障害福祉サービスの利用料はどうなりますか?
A. 障害福祉サービスの利用料は、所得に応じて月額の負担上限が設定されます。
所得を判断する世帯の範囲は、18歳以上の障害のある方の場合、ご本人とその配偶者です。
税や社会保険の扶養に入っているかどうかとは別の仕組みのため、詳しくはお住まいの市区町村の窓口でご確認ください。
出典: 厚生労働省「障害者の利用者負担」(2026年10月時点)
Q. A型とアルバイトを両方していると、確定申告は必要ですか?
A. A型の給料とアルバイトの給料のように、給料を2か所以上から受けている場合は、年末調整されなかった給与と他の所得の合計が一定額を超えると、確定申告が必要になることがあります。
必要かどうかは、税務署でご確認ください。
併用の条件については、A型とアルバイトを併用する条件をご覧ください。
出典: 国税庁「タックスアンサー No.1900 給与所得者で確定申告が必要な人」(2026年10月時点)
まとめ|A型の税金と扶養で確認すること
- A型の給料は給与所得として扱われ、課税の有無は収入・控除・住民税の基準で決まるため、一律に非課税とは言えません
- 税法上の扶養と社会保険上の扶養は別の制度で、基準も確認先も別です。基準になる金額は改正で変わります
- 年末調整が基本で、確定申告は必要な場合だけです。障害者控除には、手帳の交付などの要件があります
確認先は、上の表で整理できます。
労働条件通知書などを用意して、確認先に問い合わせてみてください。
当事業所の見学・体験については、見学・体験の流れをご覧ください。
見学・体験のご相談は、LINEからお気軽にどうぞ。
「ブログを見た」とひとことお送りいただければ、スタッフがご案内します。
LINEで相談する
執筆: ほまれの家 長後店 編集部(運営者情報・コンテンツ制作方針)